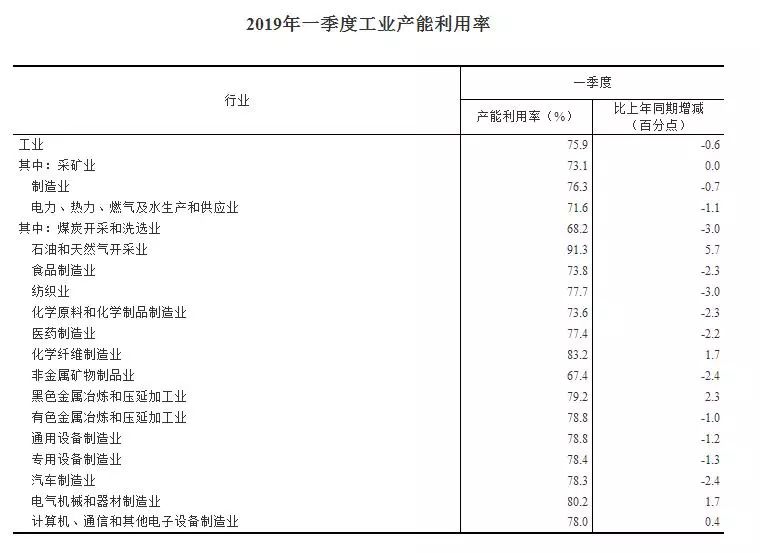
2019年一季度,国家统计局发布数据显示,全国工业产能利用率为75.9%,比上年同期下降0.6个百分点。这一指标反映了工业生产能力的整体利用状况,也透露出经济运行的冷热不均。在众多工业门类中,电力设施器材制造作为支撑能源基础建设的關鍵行业,其产能利用情况值得深入剖析。
一、总体产能利用率承压,制造业内部差异明显
2019年一季度,全国工业产能利用率75.9%,较2018年同期回落0.6个百分点。分三大门类看,采矿业产能利用率为73.1%,制造业为76.3%,电力、热力、燃气及水生产和供应业为72.0%。制造业内部,高技术制造业和装备制造业产能利用率相对较高,而部分传统行业仍面临产能过剩压力。电力设施器材制造属于电气机械和器材制造业范畴,其运行态势既受下游电力投资节奏影响,也与行业自身转型升级密切相关。
二、电力设施器材制造:需求支撑与结构性挑战并存
电力设施器材制造涵盖发电机、变压器、开关设备、电线电缆、绝缘材料等产品的生产,是电力工业发展的物质基础。2019年一季度,该行业产能利用率虽未单独公布,但从相关数据可窥见一斑。
从需求端看,2019年一季度全国电源工程完成投资同比有所下降,电网工程投资则保持相对稳定。特高压工程重启带来部分设备需求,但传统电力设备市场趋于饱和,竞争激烈,部分低端产品产能利用率不高。与此新能源发电装机持续增长,风电、光伏配套设备制造保持较高景气度,成为行业亮点。
从供给端看,电力设施器材制造业面临结构性分化:一方面,高压开关、变压器等高端产品因技术门槛较高,产能利用率相对合理;另一方面,电线电缆等行业因进入壁垒低、产能过剩严重,开工率长期不足,制约了整体产能利用水平的提升。原材料价格波动和环保约束加码,也增加了企业生产经营的压力。
三、影响产能利用率的主要因素
一是电力投资节奏变化。一季度往往是电力工程开工淡季,设备采购需求偏弱,叠加部分项目审批滞后,影响企业排产。从历史数据看,电力设施器材制造的产能利用率在一季度通常处于年内较低水平。
二是行业竞争格局分散。以电线电缆细分行业为例,规模以上企业数量众多,产业集中度低,低价竞标现象普遍,导致落后产能难以出清,拉低了行业整体产能利用率。
三是技术升级与需求升级不同步。智能电网、能源互联网建设对设备提出更高要求,部分企业技术改造滞后,产品难以匹配市场需求,出现“有产能无订单”的局面。
四、提升产能利用率的路径思考
加快落后产能出清。严格执行环保、能耗、安全等标准,倒逼电线电缆等行业低效产能退出;推动企业兼并重组,提高产业集中度,减少低水平重复建设。
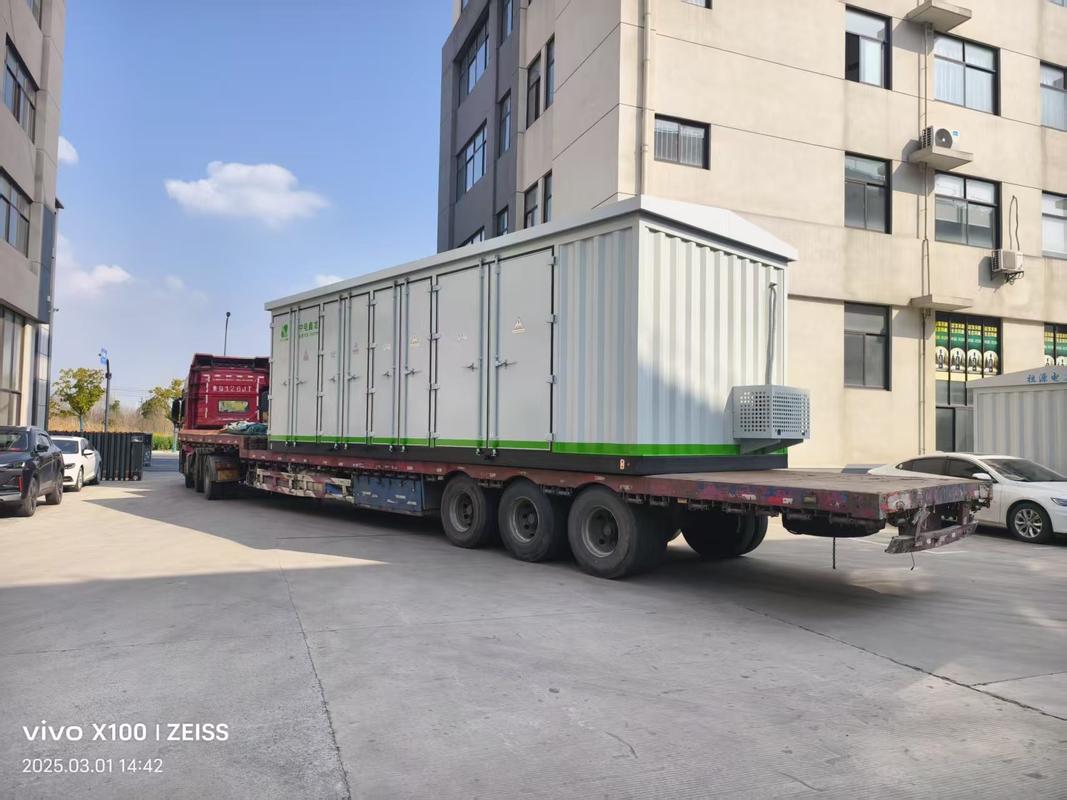
紧跟电力投资结构性机会。特高压、配电网改造、新能源消纳等领域投资仍在发力,设备制造企业应调整产品结构,加大在智能变电站、储能配套、充电设施等新兴领域的布局,以增量需求带动产能利用率提升。
强化技术创新与质量品牌建设。高端电力设备国产化替代空间广阔,企业需加大研发投入,突破关键核心技术,提升产品附加值和市场竞争力,从根本上实现产能利用率的优化。
2019年一季度全国工业产能利用率75.9%,勾勒出工业经济稳中承压的图景。电力设施器材制造作为电力产业链的重要环节,其产能利用状况受投资周期、竞争格局和技术变革多重影响。在电力投资结构变化与行业转型升级的交汇期,推动落后产能退出、精准对接有效需求、提升供给质量,是电力设施器材制造业提高产能利用率的必由之路,也是行业迈向高质量发展的应有之义。